健全化判断比率・資金不足比率


令和7年度決算に係る半田市の財政の健全度を表す「健全化判断比率」の4指標と、公営企業の健全度を表す「資金不足比率」を公表します。詳細は以下をご覧ください。
なお、全国、愛知県内の市区町村の算定結果は、総務省や愛知県のホームページ上で公開されていますので以下のホームページもご参照ください。

健全化判断比率
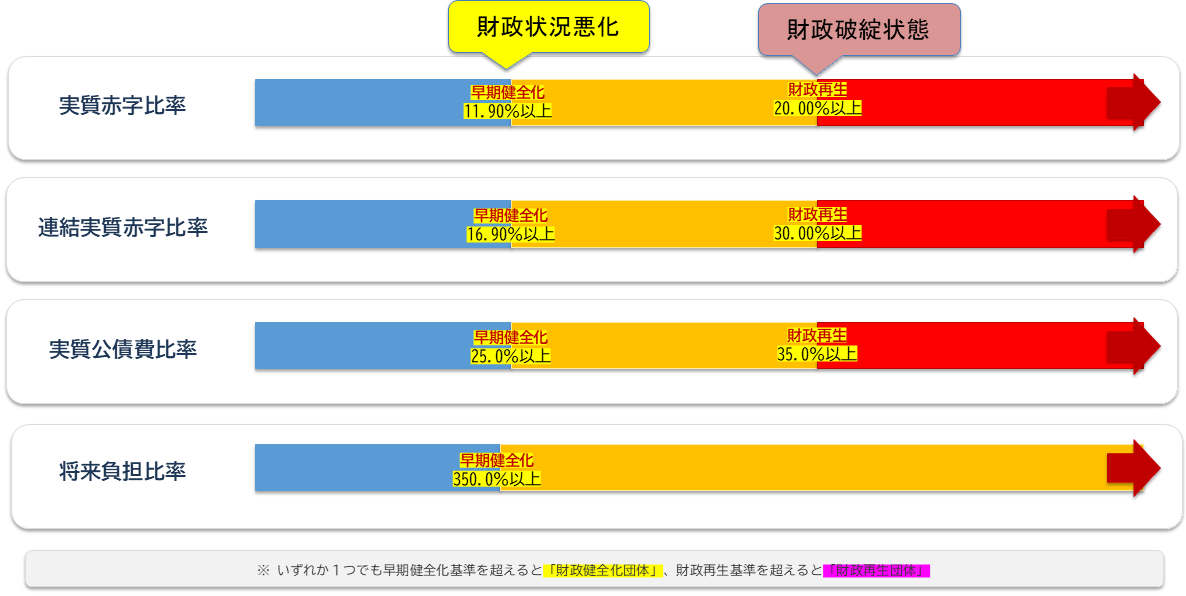
「地方公共団体の財政の健全化に関する法律(財政健全化法)」に基づき算定するもので、財政の健全度がどの程度の水準であるかを表します。健全化判断比率の4指標のうち一つでも早期健全化基準を超えると、自主的な改善努力による早期健全化を図らなければなりません。また、財政再生基準を一つでも超えると、国等の関与による確実な再生を進めなければなりません。
財政健全化法ってなに?
財政健全化法の主な内容は次の4点です。
(1) 地方公共団体は、毎年度終了後、決算に基づいて「実質赤字比率」、「連結実質赤字比率」、「実質公債費比率」、「将来負担比率」という4つの健全化判断比率を算定しなければなりません。
なお、健全化判断比率は、いずれも財政状況が悪化すると値が高くなります。
(2) 地方公共団体の長は、算定した健全化判断比率について、その算定資料とともに監査委員の審査に付し、監査委員の審査後、議会に報告し、住民に公表しなければなりません。
(3) 4つの健全化判断比率のうち1つでも財政健全化法に定められている「早期健全化基準」以上となった地方公共団体は、「財政健全化団体」となり、「財政健全化計画」の策定義務が生じ、地方債の発行(いわゆる借金)が制限され、悪化した財政状況の是正を目指します。
(4) さらに健全化判断比率のうち1つでも「財政再生基準」以上となった地方公共団体は、「財政再生団体」となり「財政再生計画」の策定義務が生じ、地方債の発行が原則禁止され、国の強い関与のもとで財政再建を目指します。
健全化判断比率ってなに?
4つの健全化判断比率は、それぞれ算定方法も示すものも同一ではありませんが、地方公共団体の財政状況を示す指標である点では共通しています。
つまり、4つの健全化判断比率は、異なった4つの視点から地方公共団体の財政状況を判断しているということになります。
各比率の詳細は、次のとおりです。
- 実質赤字比率
その年度における一般会計等の実質赤字額(総支出額から総収入額を引いたもの)の標準財政規模に対する割合を示したものです。
つまり、実質赤字比率は、“その年度における一般会計等の収支が赤字なのか黒字なのか”を示し、収支が赤字の場合は、“赤字額がその団体の標準的な収入額と比べてどうなのか”ということを示します。
- 連結実質赤字比率
その年度における全会計の実質赤字額(総支出額から総収入額を引いたもの)の標準財政規模に対する割合を示したものです。
つまり、連結実質赤字比率は、“その年度における全会計の収支が赤字なのか黒字なのか”を示し、収支が赤字の場合は、“赤字額がその団体の標準的な収入額と比べてどうなのか”ということを示します。
- 実質公債費比率
その年度における税収などの一般財源から支出した公債費と実質的な公債費の合算額の標準財政規模に対する割合を示したものです。
つまり、実質公債費比率は、“その年度における税収などの一般財源のうち借金返済に充てられた額はどの程度であるか”を示し、この比率が高い団体は、税収などの一般財源の多くを借金返済に充てたため、他の行政サービスへ予算を充てることができなかったということを示しています。
なお、報告、公表される値は、過去3ヶ年の平均値とされています。
- 将来負担比率
一般会計等が将来返済しなければならない負債(将来負担額)の標準財政規模に対する割合を示したものです。
つまり、将来負担比率は、“現在、地方公共団体が負担している債務総額は、1年間に見込まれる税収等の何倍にあたるか”を示しています。
早期健全化基準と財政再生基準
財政健全化法には、早期健全化基準と財政再生基準が定められております。
健全化判断比率のうち1つでも「早期健全化基準」以上となった地方公共団体は、財政状況が悪化している「財政健全化団体」となり、「財政健全化計画」を策定し、計画に従って財政状況を改善しなければなりません。いわゆるイエローカードです。
さらに、健全化判断比率のうち1つでも「財政再生基準」以上となった地方公共団体は、財政破綻している「財政再生団体」となり、「財政再生計画」を策定し、国の強い関与の下で計画に従って財政再建しなければなりません。いわゆるレッドカードです。
半田市における財政健全化判断比率の状況
| 項目 |
早期健全化基準 |
財政再生基準 | 令和7年度半田市の算定結果 |
令和6年度半田市の算定結果 |
|---|---|---|---|---|
| 実質赤字比率 |
11.90%以上(令和7年度) 11.95%以上(令和6年度) |
20.00%以上 | -(該当なし) | -(該当なし) |
| 連結実質赤字比率 |
16.90%以上(令和7年度) 16.95%以上(令和6年度) |
30.00%以上 | -(該当なし) | -(該当なし) |
| 実質公債費比率 | 25.0%以上 | 35.0%以上 | △1.0% | △0.1% |
| 将来負担比率 | 350.0%以上 | - | 8.4% | 5.8% |
赤字(不足額)がない場合(黒字の場合)は、「-(該当なし)」の表現としています。
半田市の令和7年度の健全化判断比率の各数値は、早期健全化基準を大きく下回っており、財政状況は健全な状態にあると言えます。
近隣市町の状況と県内市町村平均・全国市町村平均(令和7年度実質公債費比率)
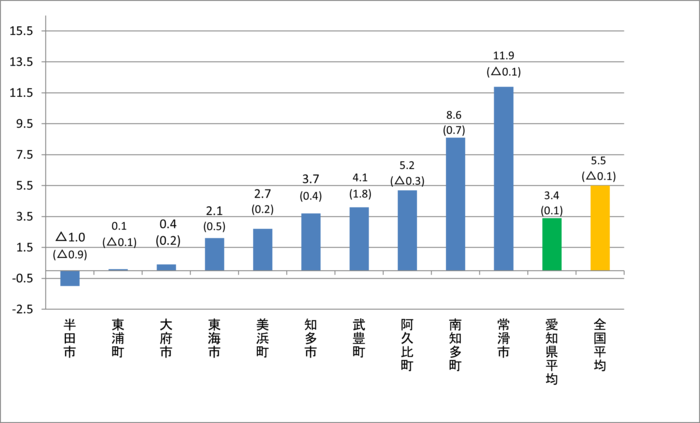
( )は前年度からの増減を記載
近隣市町の状況と県内市町村平均・全国市町村平均(令和7年度将来負担比率)
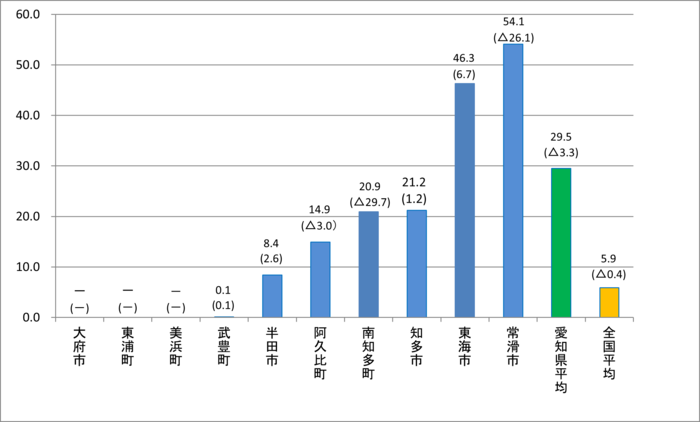
( )は前年度からの増減を記載
資金不足比率
「地方公共団体の財政の健全化に関する法律」に基づき算定するもので、公営企業の健全度がどの程度の水準であるかを表します。資金不足比率が経営健全化基準を超えると、自主的な改善努力により早期健全化を図らなければなりません。
半田市における資金不足比率の状況
- 項目:資金不足比率
- この指標で何がわかるの?:企業会計の資金不足額が事業規模の何パーセントだったのか
- 財政再生基準:20.00%以上
| 半田市における事業会計 | 半田市の算定結果(令和7年度) | 半田市の算定結果(令和6年度) |
|---|---|---|
| 水道事業 | -(該当なし) | -(該当なし) |
| 下水道事業 | -(該当なし) | -(該当なし) |
赤字(不足額)がない場合(黒字の場合)は、「-(該当なし)」の表現としています。
※地方独立行政法人化に伴い、令和6年度で半田市立半田病院事業会計は廃止となりました。
令和7年度においても各公営企業会計の資金不足額はなく、健全な経営状態となりました。
より良いウェブサイトにするために、ページのご感想をお聞かせください。
このページに関するお問い合わせ
総務部 財政課財政担当
電話番号:0569-84-0617 ファクス番号:0569-23-6061
総務部 財政課財政担当へのお問い合わせ